
Was das Jobcenter bei Ihren Kontoauszügen wirklich sieht
Das Jobcenter sieht nur das, was Sie vorlegen, plus Daten aus gesetzlich geregelten Abgleichen. Einen Dauer-Blick auf Ihr Konto hat es nicht. Wer Grundsicherungsgeld (bisher Bürgergeld) beantragt, reicht Kontoauszüge ein. Darauf stehen Eingänge, Ausgaben und Kontostand. Das Amt prüft damit, ob Sie hilfebedürftig sind. Mehr darf es nicht verlangen, als dafür erforderlich ist.
Grundsicherungsgeld statt Bürgergeld: gleiche Regeln für Ihr Konto?
Das Grundsicherungsgeld hat das Bürgergeld abgelöst. Die Änderungen gelten ab dem 01.07.2026. Vereinzelt benutzt die Bundesagentur noch das alte Wort. Formulare und Online-Services funktionieren weiter, und bisherige Bescheide bleiben inhaltlich gültig. Bei Kontoauszügen ändert das nichts an Ihrer Pflicht, Einnahmen und Vermögen zu belegen. Auf dieser Seite lesen Sie beide Begriffe, weil viele Menschen weiter nach „Bürgergeld Konto“ suchen.
Warum das Amt Ihre Kontobewegungen prüft
Das Jobcenter prüft Ihr Konto, weil nur hilfebedürftige Menschen Leistungen nach dem SGB II erhalten. Hilfebedürftig ist, wer seinen Lebensunterhalt nicht aus Einkommen oder Vermögen decken kann. Der Kontoauszug zeigt beides schwarz auf weiß. Die Pflicht dazu steht im Ersten Buch Sozialgesetzbuch: Wer Leistungen beantragt, muss erhebliche Tatsachen angeben und Beweisurkunden vorlegen.
Rechte und Grenzen: Was ein Amt mit Ihren Kontodaten darf
Ihr Amt darf Daten erheben, wenn es sie für seine Aufgabe braucht. Das regelt § 67a SGB X. Dort steht auch: Sozialdaten holt das Amt grundsätzlich bei Ihnen selbst ein. Daraus folgt ein Maßstab für jede Forderung: Ist dieser Posten für die Leistung erforderlich? Dieser Ratgeber ist unabhängig und keine Rechtsberatung. Im Streitfall hilft eine Beratungsstelle oder Anwältin.
Kontozugriff: Was erlaubt ist und was nicht
Das Jobcenter darf Auskünfte und Unterlagen verlangen, aber keinen freien Zugang zu Ihrem Online-Banking. Die hier geprüften Vorschriften nennen Auskunft, Vorlage von Unterlagen und festgelegte Datenabgleiche. Von einem Passwort für Ihr Konto steht dort nichts. Maßstab bleibt stets, ob die Angabe für die Leistung erforderlich ist (§ 67a SGB X).
Hat das Jobcenter Zugriff auf mein Bankkonto?
Nein, nicht im Sinne eines eigenen Logins. Das Jobcenter fordert Kontoauszüge von Ihnen an. Zusätzlich muss, wer für Sie Guthaben führt, dem Träger auf Verlangen Auskunft geben, soweit das für das SGB II erforderlich ist (§ 60 Abs. 2 SGB II). Fragen Sie nach, wenn jemand ein Passwort verlangt.
Kann das Jobcenter meine Kontobewegungen sehen?
Es sieht die Bewegungen, die auf den Auszügen stehen, die Sie einreichen. Das sind meist die letzten drei Monate. Spätere Bewegungen sieht das Amt erst, wenn es neue Auszüge anfordert oder Sie eine Änderung melden. Zwischen den Anforderungen bleibt Ihr Kontoverlauf für das Amt unsichtbar, außer Sie melden Änderungen.
Hat das Jobcenter Zugriff auf meine Kontoauszüge?
Nur auf die Kopien, die Sie über jobcenter.digital, die Jobcenter-App oder persönlich abgeben. Bei der Bank selbst liegen die Originale. Ein Amt, das mehr will, muss das mit der Erforderlichkeit begründen. Fragen Sie dann ruhig nach. Die Kopien dürfen in die Akte, wenn ihr Inhalt sich unmittelbar auf die Anspruchsvoraussetzungen auswirkt.
Worauf das Amt bei Kontoauszügen achtet
Das Amt sucht nach Geldeingängen, die Ihr Einkommen oder Vermögen verändern. Es vergleicht die Auszüge mit Ihren Angaben im Antrag. Passt etwas nicht zusammen, kommt eine Nachfrage. Wer vorher erklärt, bleibt meist entspannt. Gleichen Sie Ihren Antrag vor dem Senden Zeile für Zeile mit den Auszügen ab.
Auf was achtet das Jobcenter bei Kontoauszügen?
Auf Lohn, Renten, Krankengeld, Kindergeld, Unterhalt und Unterhaltsvorschuss. Diese Eingänge nennt die Bundesagentur ausdrücklich als Beispiele. Dazu kommen Kontostand, Sparbuch-Umbuchungen und unbekannte Einzahlungen, die zu keiner Ihrer Angaben passen. Für die Anlage Einkommen (EK) gilt dasselbe: Eingänge auf dem Auszug müssen zu Ihren Angaben passen.
Welche Geldeingänge besonders auffallen
Einmalige größere Beträge fallen auf: Erbschaften, Rückzahlungen, Verkaufserlöse oder Bareinzahlungen. Notieren Sie zu jedem ungewöhnlichen Eingang kurz die Herkunft. Ein Beleg dazu spart Ihnen die Rückfrage und Wartezeit. Bareinzahlungen ohne erkennbare Quelle sind erklärungsbedürftig. Auch Überweisungen zwischen Ihren eigenen Konten sollten Sie kenntlich machen, damit niemand sie als Einkommen liest.
Ausgaben und Daueraufträge
Auch Abbuchungen sind Nachweise. Die Bundesagentur nennt Kontoauszüge als Beleg für weitere Ausgaben, etwa Versicherungsbeiträge. Miete und Heizkosten zeigen sich dort ebenfalls. Die Kosten der Unterkunft prüft das Amt getrennt, mehr dazu bei den Leistungen für Miete und Heizkosten. Das gilt auch für Versicherungen.
Wie oft das Jobcenter Kontoauszüge kontrolliert
Es gibt keine feste Zahl, die für alle gilt. Die Bundesagentur nennt Kontoauszüge der vergangenen drei Monate für den Antrag. Danach fordert das Jobcenter Nachweise an, wenn es sie braucht, etwa beim Weiterbewilligungsantrag oder bei Unstimmigkeiten. Der Bescheid nennt den genauen Zeitraum, in der Regel zwölf, unter Umständen sechs Monate.
Wie oft kontrolliert das Jobcenter Kontoauszüge?
Regelmäßig nur zu festen Anlässen: Erstantrag, Weiterbewilligung, Änderungsmeldung oder konkrete Nachfrage. Einen Rhythmus wie „jeden Monat“ finden Sie in den geprüften Quellen nicht. Fragt das Amt häufiger, bitten Sie um eine schriftliche Begründung. Heben Sie jede Anforderung samt Datum auf. So belegen Sie später, wann Sie was geschickt haben.
Wie oft kontrolliert das Jobcenter die Kontoauszüge beim Weiterbewilligungsantrag?
Der Bewilligungszeitraum dauert in der Regel ein Jahr (§ 41 SGB II). Danach prüft das Amt neu. Für den Weiterbewilligungsantrag legen Sie meist wieder aktuelle Auszüge vor. Welche, steht in Ihrem Anschreiben. Bewahren Sie die Auszüge der letzten Monate geordnet auf, dann gelingt die Weiterbewilligung schneller.
Anlassprüfung bei Unstimmigkeiten
Passen Auszüge und Angaben nicht zusammen, fragt das Jobcenter außerhalb des Rhythmus nach. Auslöser sind etwa ein unbekannter Zufluss, ein Treffer im Datenabgleich oder eine Änderungsmeldung. Antworten Sie dann zügig und mit Beleg. Eine saubere Erklärung beendet die meisten Rückfragen sofort. Fügen Sie der Antwort Belege bei und nennen Sie das Datum des Eingangs.
Wird das Konto beim Bürgergeld kontrolliert?
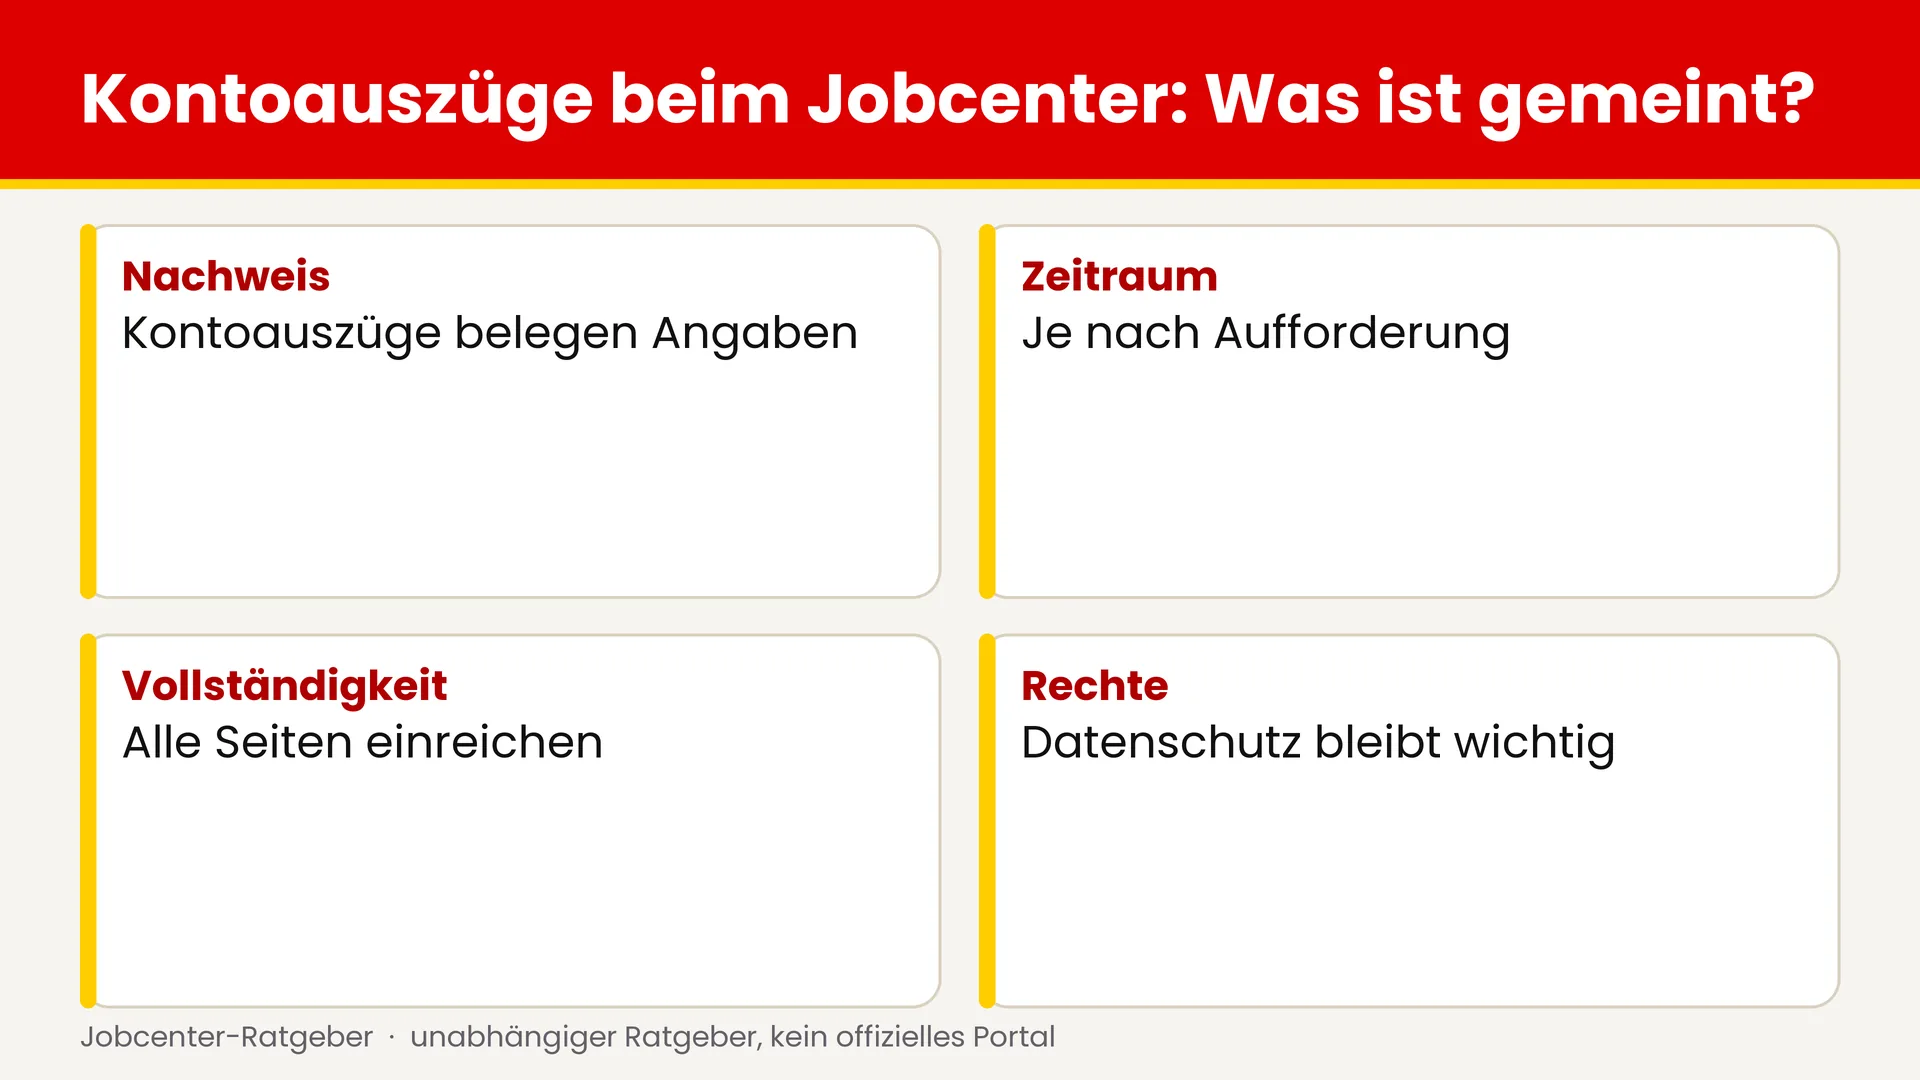
Ja, aber über Nachweise und Abgleiche, nicht über einen ständigen Blick auf Ihr Konto. Das Amt kontrolliert Ihre Angaben gegen Ihre Auszüge und gegen Datenbestände anderer Stellen. Beides ist im Gesetz geregelt. Beides erklären die zwei Unterpunkte: erst die Prüfung der Angaben, dann der Datenabgleich.
Wird bei Bürgergeld das Konto kontrolliert?
Es wird geprüft, ob Ihre Angaben stimmen. Dafür nutzt das Amt Ihre Kontoauszüge, Ihre Vermögensanlage (VM) und bei Bedarf Auskünfte Dritter. Ein heimlicher Zugriff auf Ihr Girokonto gehört nicht zu den Wegen, die hier belegt sind. Das Bürgergeld heißt seit 01.07.2026 Grundsicherungsgeld, die Prüfung bleibt gleich.
Der Datenabgleich zu festen Stichtagen
Nach § 52 SGB II gleicht die Bundesagentur zum 1. Januar, 1. April, 1. Juli und 1. Oktober Daten ab. Dabei geht es um Renten, Minijobs, andere Leistungen und Meldungen ans Bundeszentralamt für Steuern. Übermittelt werden Name, Geburtsdatum und -ort, Anschrift und Versicherungsnummer. Die Rechtsgrundlage ist § 52 SGB II.
Freibetrag beim Jobcenter: Wie viel Vermögen bleibt frei?
Jede Person der Bedarfsgemeinschaft hat einen eigenen Freibetrag auf das Vermögen. Er hängt vom Lebensalter ab. Alles darüber setzt das Amt zuerst für den Lebensunterhalt ein. So steht es in § 12 SGB II und auf arbeitsagentur.de/grundsicherung. Die Tabelle weiter unten fasst alle vier Stufen zusammen.
Wie viel Vermögen beim Bürgergeld erlaubt ist
Der Freibetrag beträgt bis zur Vollendung des 30. Lebensjahres 5.000 Euro. Ab dem 31. Lebensjahr sind es 10.000 Euro. Er gilt ab dem Monat, in dem Sie die Altersgrenze erreichen. Das Vermögen zählt zum Stichtag der Antragstellung. Ab dem 41. sind es 12.500 und ab dem 51. Lebensjahr 20.000 Euro.
Freibetrag nach Alter im Überblick
| Alter | Freibetrag je Person |
|---|---|
| bis zur Vollendung des 30. Lebensjahres | 5.000 Euro |
| ab dem 31. Lebensjahr | 10.000 Euro |
| ab dem 41. Lebensjahr | 12.500 Euro |
| ab dem 51. Lebensjahr | 20.000 Euro |
Quelle: Bundesagentur für Arbeit und § 12 Abs. 2 SGB II, Abruf 13.11.2026.
Wie viel Geld darf auf dem Konto liegen?
Es gibt keine eigene Kontogrenze, sondern die Vermögensfreibeträge. Ihr Konto zählt mit Sparguthaben, Bargeld und Wertpapieren zusammen. Liegt die Summe über Ihrem Freibetrag, rechnet das Amt den Rest an. Maßgeblich ist der Stand am Tag der Antragstellung (§ 12 Abs. 3 SGB II). Freibeträge gelten je Person, nicht je Konto.
Wie viel Geld darf man auf dem Konto haben, wenn man beim Jobcenter ist?
So viel, wie Ihr gesamtes verwertbares Vermögen unter dem Freibetrag bleibt. Bei einer 35-jährigen Einzelperson heißt das 10.000 Euro Gesamtvermögen. Übrig gebliebene Freibeträge anderer Personen in der Bedarfsgemeinschaft werden auf Sie übertragen, wenn Sie selbst darüber liegen. Ein Rechenbeispiel finden Sie weiter unten.
Maximales Vermögen: Was bei Überschreitung passiert
Liegen Sie über dem Freibetrag, bekommen Sie erst Leistungen, wenn das Vermögen aufgebraucht ist. Ist ein sofortiges Verwerten nicht möglich oder eine besondere Härte, gilt man trotzdem als hilfebedürftig (§ 9 Abs. 4 SGB II). Sprechen Sie früh mit Ihrem Jobcenter. Die Härteregel gilt nur im Einzelfall.
Was zum Vermögen zählt und was geschützt bleibt
Zum Vermögen zählt alles, was Sie besitzen und in Geld messbar ist. Geschützt bleiben einzelne Dinge, etwa angemessener Hausrat. Das Amt bewertet sie mit dem Verkehrswert zum Antragsstichtag. Die Bundesagentur nennt dazu Beispiele, die Sie in den Unterpunkten finden. Zählen Sie Ihr Vermögen vollständig, bevor Sie die Anlage VM ausfüllen.
Geldanlagen und Sachwerte
Bargeld, Sparguthaben, Sparbriefe, Wertpapiere und ETFs zählen. Auch Fahrzeuge, Schmuck, Kapitallebensversicherungen sowie Haus- und Wohneigentum gehören zum Vermögen. Nur verwertbares Vermögen zählt, also das, was Sie für den Lebensunterhalt nutzen können. Den Wert setzt das Amt mit dem Verkehrswert an (§ 12 Abs. 3 SGB II). Nennen Sie Depot und Sparbrief ebenfalls.
Was nicht angerechnet wird
Nicht berücksichtigt werden zum Beispiel angemessener Hausrat, ein angemessenes Auto je erwerbsfähiger Person und Altersvorsorge-Verträge. Ein selbst genutztes Haus bis 140 Quadratmeter oder eine Wohnung bis 130 Quadratmeter bleibt ebenfalls frei. Mehr zu Anlagen bei den Formularen. Prüfen Sie die Angemessenheit im Einzelfall.
Das Konto, auf das das Jobcenter zahlt
Das Jobcenter überweist auf das Bankkonto, das Sie angeben. Sie müssen nicht selbst Kontoinhaberin oder Kontoinhaber sein. Das nennt die Bundesagentur ausdrücklich. Ihr Bürgergeld Konto ist also schlicht Ihr normales Girokonto. Geben Sie die IBAN im Antrag an und melden Sie Änderungen sofort. Die Zahlung erfolgt dann auf dieses Konto.
Eigenes Konto, fremdes Konto oder Basiskonto
Wer kein Konto hat, kann ein Basiskonto verlangen. Geldinstitute müssen es jeder Bürgerin und jedem Bürger einrichten, eine Weigerung ist nur ausnahmsweise erlaubt. Auf welche Bank das Jobcenter zahlt, spielt keine Rolle. Das Amt zahlt auf jede Bank, die Sie angeben. Eine Kontopflicht bei einer bestimmten Bank gibt es nicht, und Sie können Ihre Bank frei wählen.
Wann das Geld auf dem Konto ankommt
In der Regel steht das Geld einen Kalendertag vor dem Monat bereit, für den es gezahlt wird. Das Amt zahlt monatlich im Voraus (§ 42 SGB II). Verzögerungen auf dem Zahlungsweg kann das Jobcenter nicht beeinflussen. Details zum Ablauf im Bescheid online. Der Bescheid nennt den Betrag.
Tipps für Kontoauszüge
- Erst fragen, dann schwärzen. Klären Sie mit dem Jobcenter, was geschwärzt werden darf.
- Einnahmen nie schwärzen. Einnahmen und Mietzahlungen sind für die Prüfung wichtig.
- Sensible Posten schützen. Besonders sensible Angaben können Sie unter Umständen unkenntlich machen.
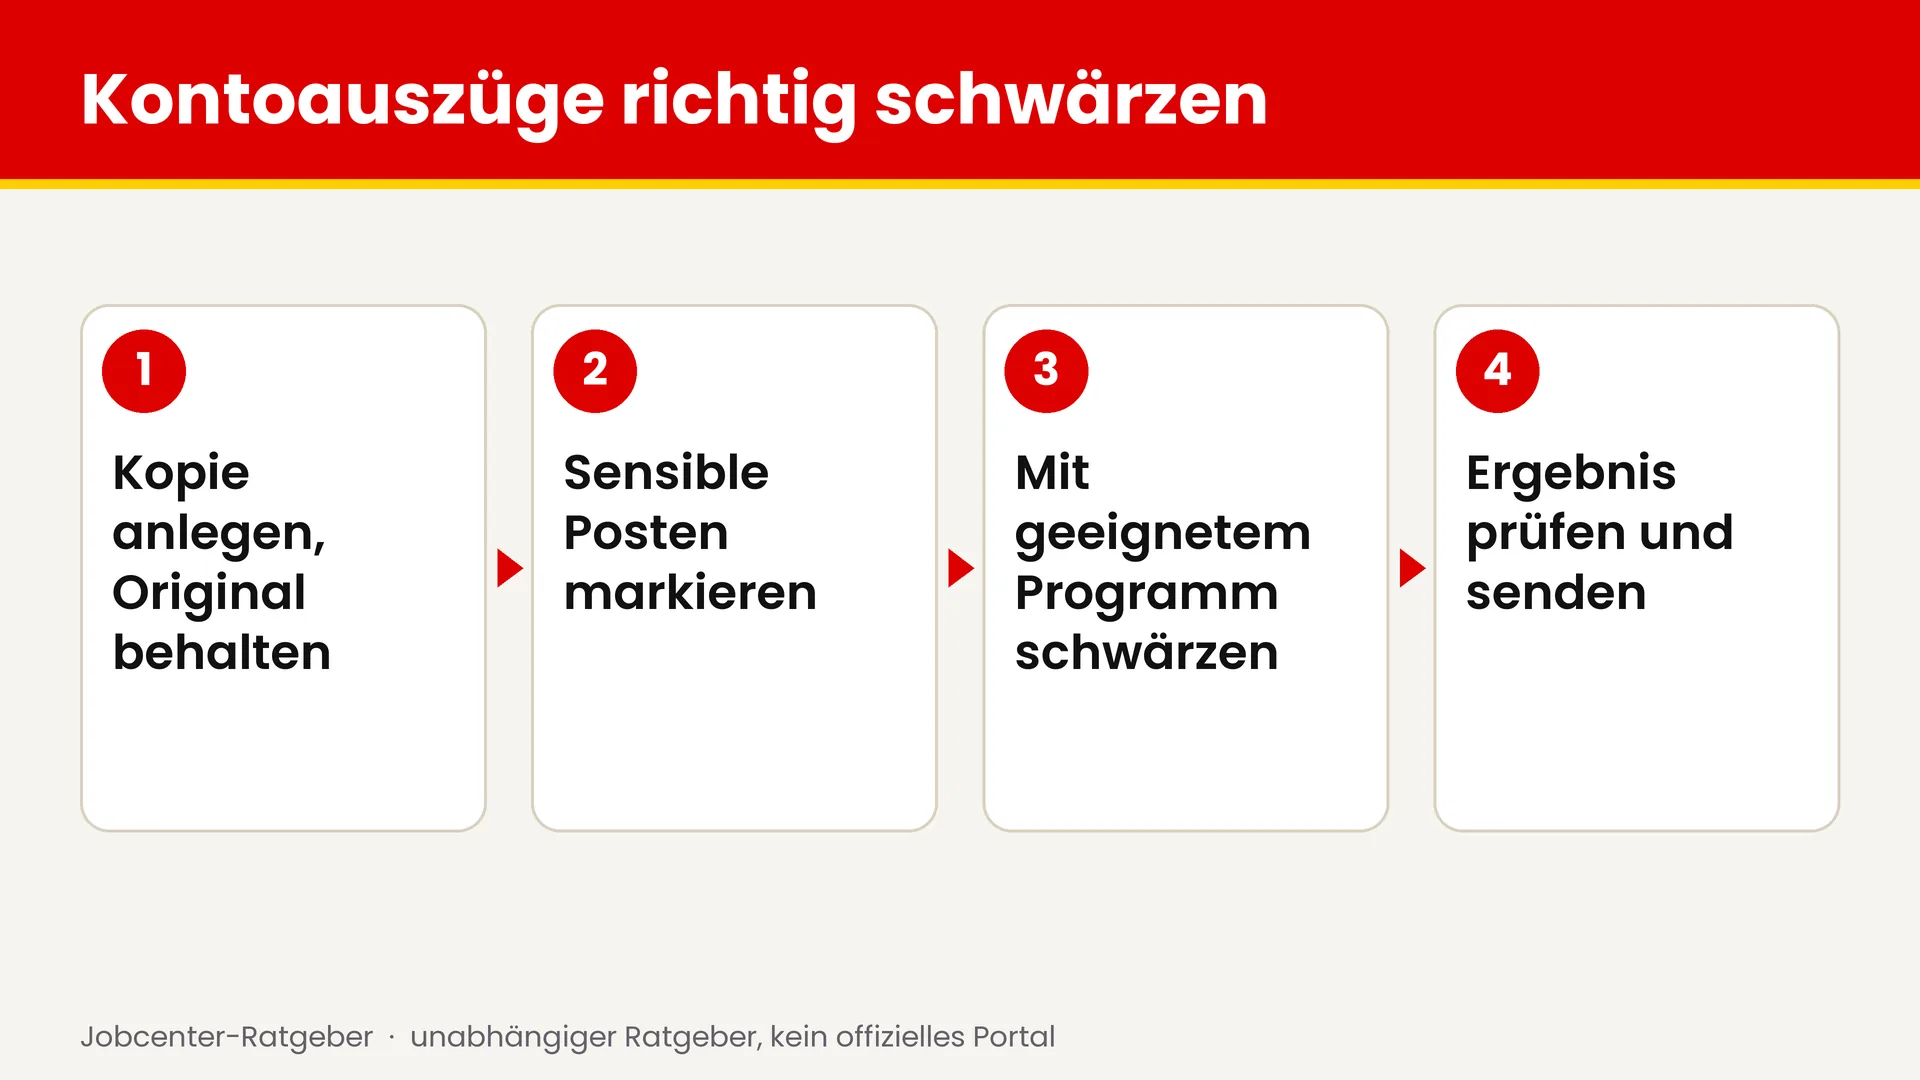
- Original unverändert lassen. Schwärzen Sie nur Kopien, niemals das Original.
- Saubere Schwärzung. Nutzen Sie Programme, die Text wirklich entfernen. Ein schwarzer Balken über Text reicht nicht immer.
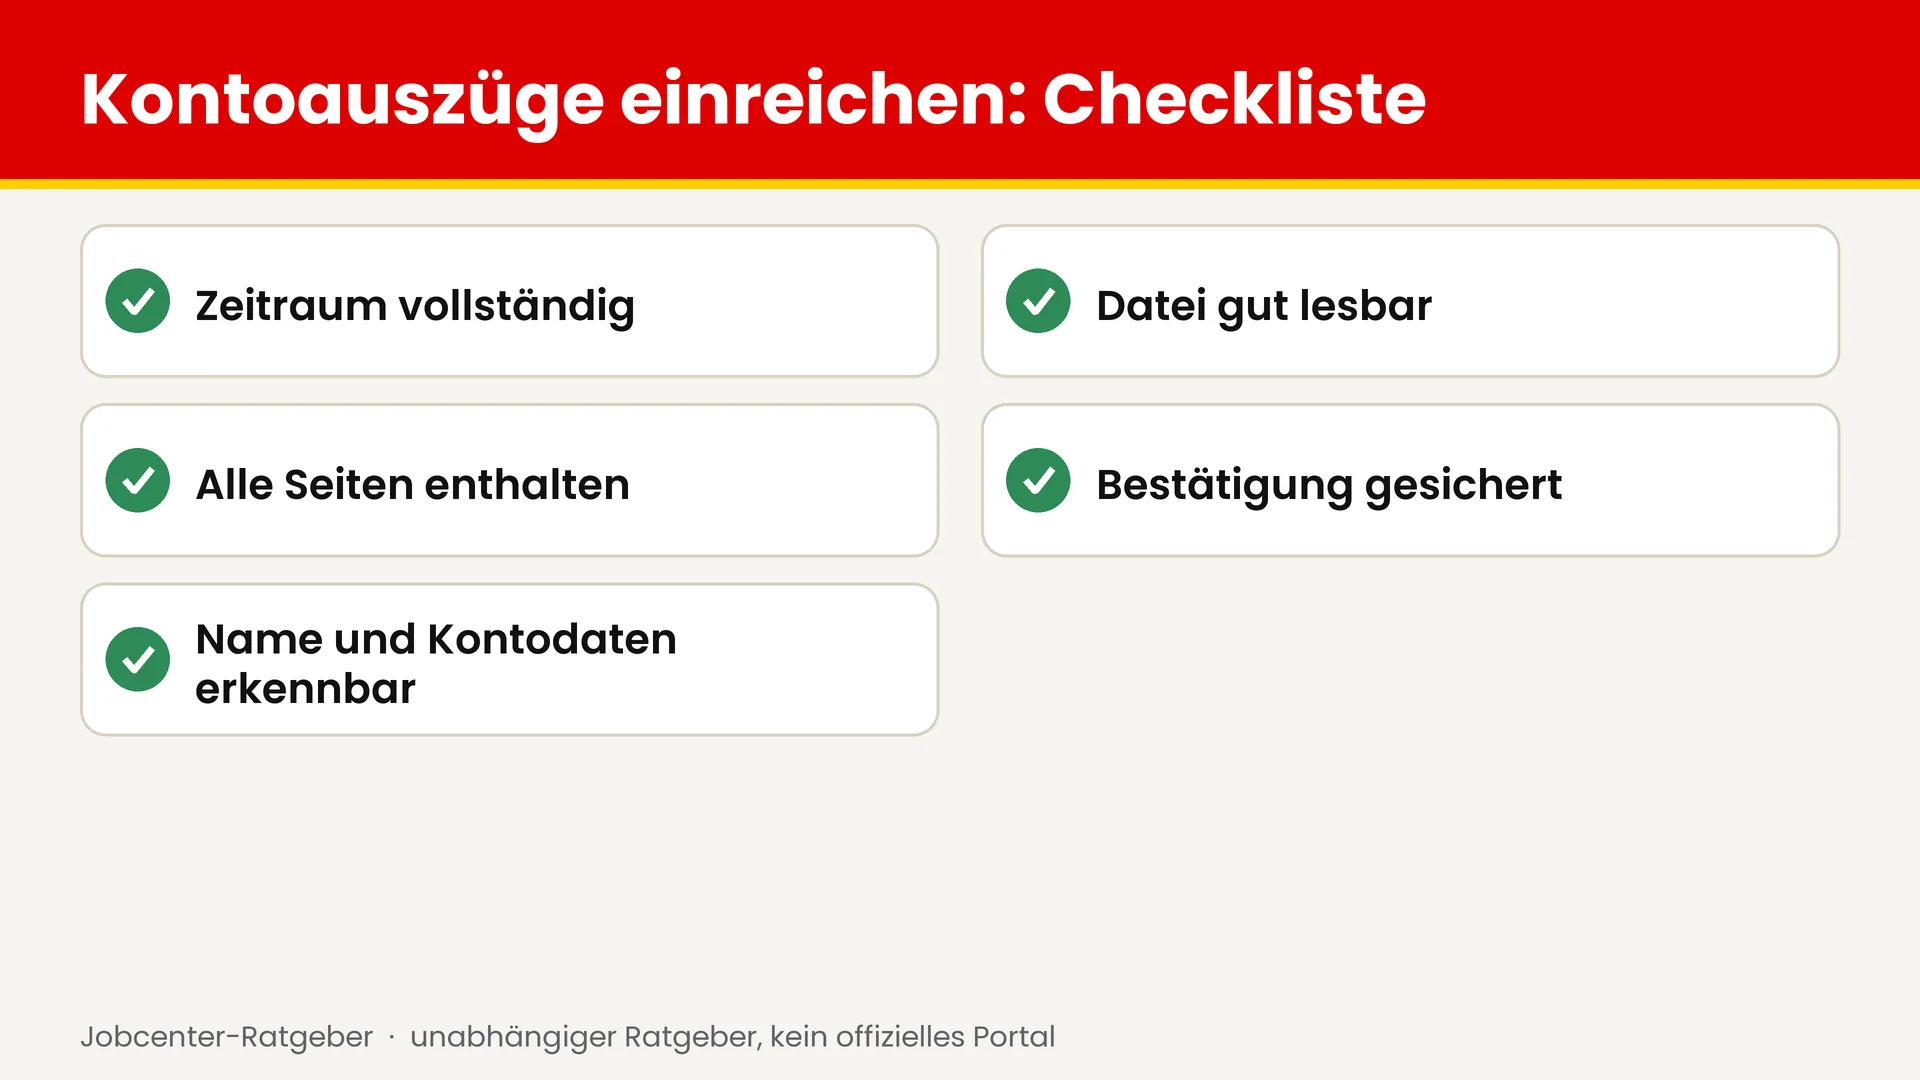
- Zeitraum vollständig liefern. Lücken im Zeitraum führen zu Rückfragen.
- Rückfragen ruhig beantworten. Erklären Sie unklare Buchungen sachlich und belegen Sie sie.
- Rechte kennen. Sie dürfen Auskunft zu gespeicherten Daten verlangen. Fragen Sie schriftlich nach.
Kontoauszüge für Antrag und Weiterbewilligung zusammenstellen
Sammeln Sie zuerst die Auszüge der vergangenen drei Monate, so wie die Bundesagentur es für den Antrag nennt. Das geht schneller, wenn Sie Ihr Konto einmal komplett durchgehen. Den Antrag selbst stellen Sie im offiziellen Portal, nicht bei uns. Eine Anleitung steht unter Bürgergeld beantragen online.
Drei Monate Auszüge in sechs Schritten
- Melden Sie sich bei Ihrer Bank im Online-Banking an, nur auf der Original-Seite Ihrer Bank.
- Wählen Sie den Zeitraum der vergangenen drei Monate.
- Laden Sie die Auszüge als PDF oder lassen Sie sich Papierauszüge ausdrucken.
- Prüfen Sie, ob jeder Tag lückenlos dabei ist.
- Markieren Sie ungewöhnliche Eingänge für sich und halten Sie Belege bereit.
- Speichern Sie alle Dateien in einem Ordner mit klaren Namen.
Tipp: Nummerieren Sie die Seiten, damit eine fehlende Seite sofort auffällt.
Wie lässt sich prüfen, ob die Auszüge lückenlos sind?
Fehlt ein Zeitraum, fragt das Amt nach und der Antrag bleibt liegen. Die Bundesagentur schreibt: Fehlen geforderte Angaben und Unterlagen, kann das Jobcenter Ihr Anliegen nicht bearbeiten. Prüfen Sie Anfangs- und Endsaldo jedes Auszugs. Der Endsaldo einer Seite muss zum Anfangssaldo der nächsten passen. So finden Sie Lücken vor dem Absenden und nicht erst bei der Rückfrage.
Kontoauszüge aus dem Online-Banking holen
Die meisten Banken stellen Kontoauszüge als PDF im Postfach bereit. Das genügt in der Regel, wenn der Auszug vollständig ist. Wie das Jobcenter vor Ort PDF-Auszüge behandelt, erfragen Sie bei Ihrem Standort. Eine Übersicht finden Sie unter Standorten nach Bundesland. Laden Sie die PDFs direkt aus dem Postfach Ihrer Bank und bearbeiten Sie die Datei nicht.
Reicht eine Umsatzliste statt eines Kontoauszugs?
Ein Kontoauszug mit Kontoinhaber, IBAN und Salden ist ein Dokument der Bank. Eine reine Umsatzliste oder ein Screenshot der App enthält oft weniger Angaben. Fragen Sie vorher, was Ihr Jobcenter akzeptiert, bevor Sie viel Zeit investieren. Ob eine bloße Umsatzliste genügt, ist nach den uns vorliegenden offiziellen Angaben nicht bundesweit geregelt. Ein Auszug der Bank vermeidet, dass Sie später doch nachreichen müssen.
Jobcenter Kontoauszüge online banking: Sicherheit
Geben Sie Ihr Passwort, Ihre PIN oder eine TAN niemals an Dritte weiter, auch nicht am Telefon. Das Jobcenter braucht keine Zugangsdaten zu Ihrem Online-Banking. Auszüge reichen. Bei einer Mail, die Zugangsdaten verlangt, handelt es sich fast sicher um Phishing. Rufen Sie Ihre Bank nur über die Adresse auf, die Sie selbst gespeichert haben.
Kontoauszüge digital hochladen
Sie laden Kontoauszüge im offiziellen Online-Bereich hoch, den die Bundesagentur unter jobcenter.digital führt. Dort lassen sich Dokumente einreichen und Nachrichten lesen. Wie das Hochladen im Einzelnen aussieht, steht auf unserer Seite Unterlagen hochladen. Die Zugangsdaten geben Sie nur im offiziellen Portal ein.
Hochladen Schritt für Schritt
- Rufen Sie jobcenter.digital auf oder öffnen Sie die Jobcenter-App.
- Melden Sie sich mit Ihrem Benutzerkonto an.
- Öffnen Sie den Bereich für Dokumente oder Nachrichten.
- Wählen Sie die Datei und fügen Sie einen kurzen Hinweis hinzu.
- Senden Sie ab und speichern Sie die Bestätigung.
Wichtig: Prüfen Sie vor dem Senden, ob Name und Kundennummer auf jeder Seite lesbar bleiben.
Was tun, wenn der Login nicht klappt?
Klappt die Anmeldung nicht, hilft die Seite zum Login und Freischaltcode. Warten Sie nicht bis kurz vor einer Frist. Wenn es dringend ist, rufen Sie Ihr Jobcenter an. Nummern finden Sie unter Telefonnummer und Kontakt. Das Konto sperrt sich laut Bundesagentur nach zu vielen falschen Eingaben. Die gebührenfreie Support-Nummer lautet 0800 4 5555 01.
Kontoauszüge schwärzen: Was ist erlaubt?
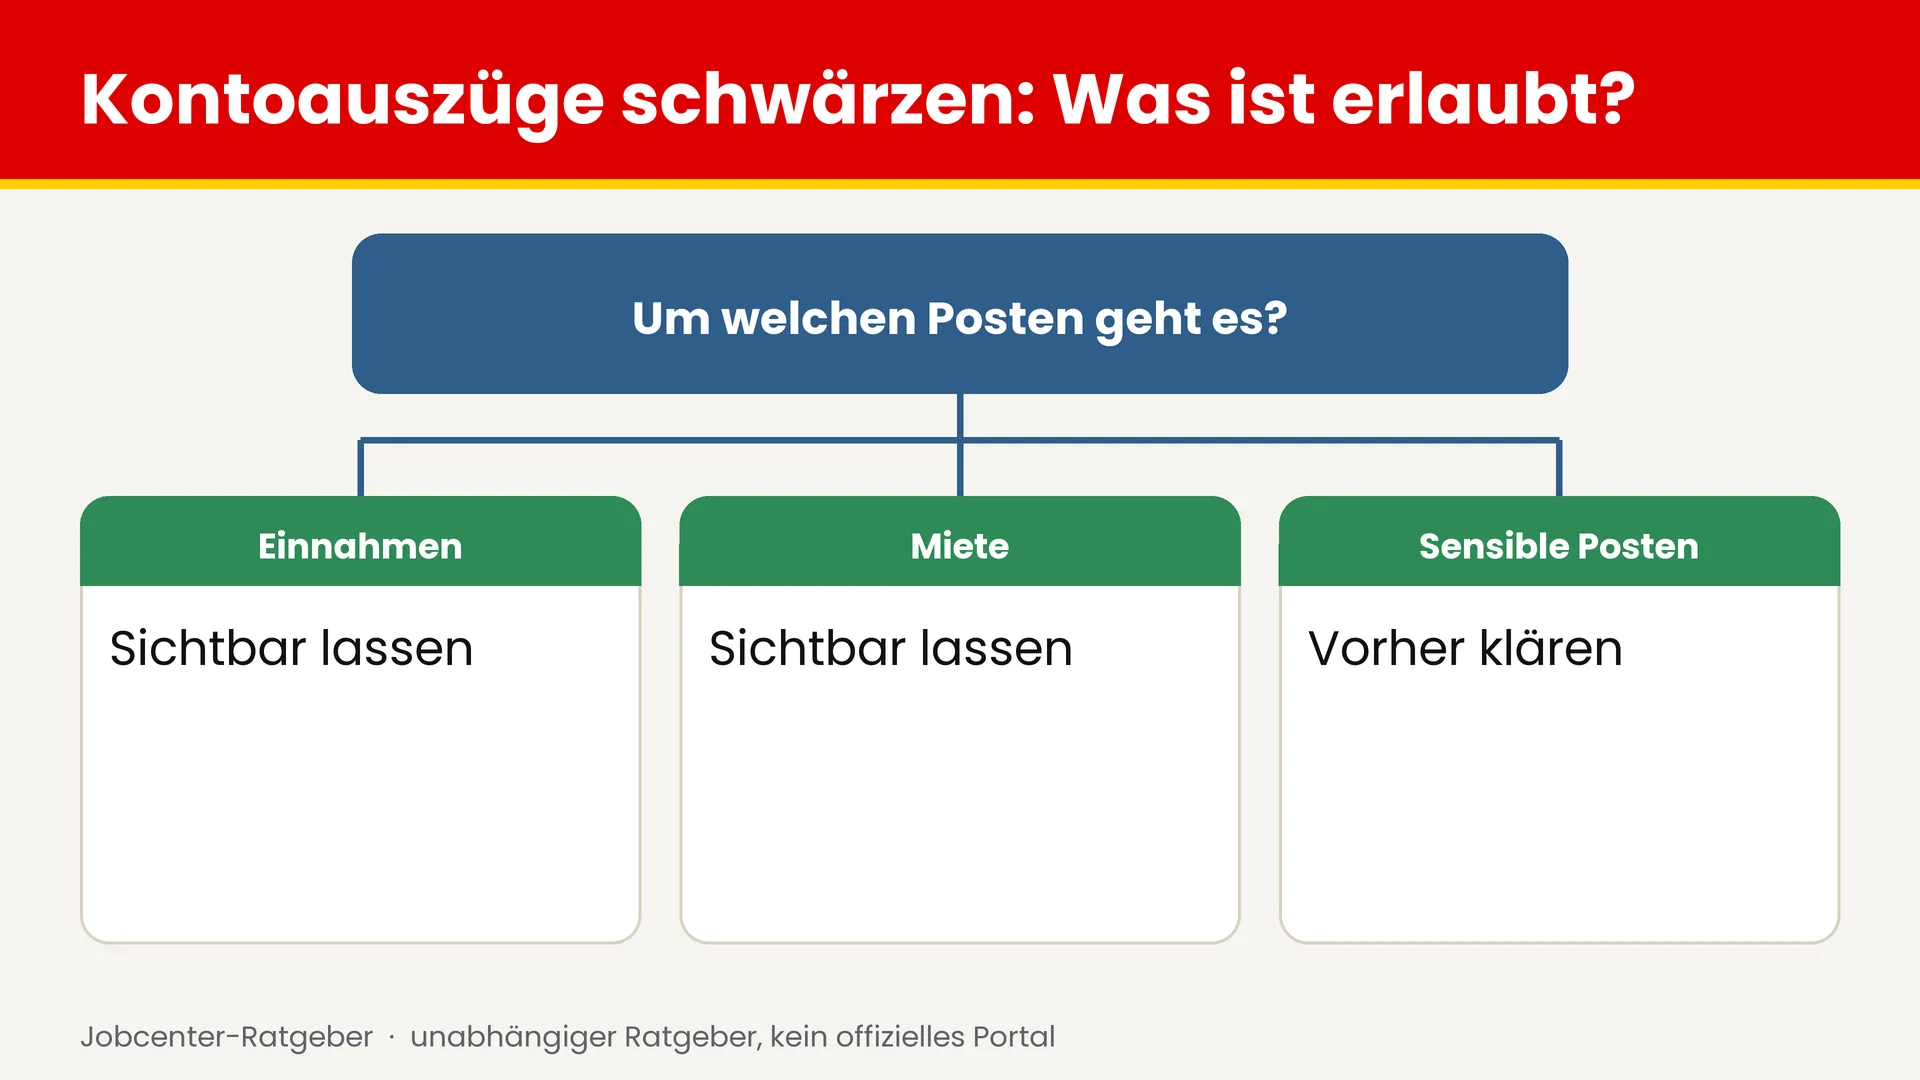
Nach den Ausfüllhinweisen der Bundesagentur (Stand 10/2026) dürfen Sie bei Kontoauszügen nur Ausgabebuchungen schwärzen, und die Buchung muss für das Jobcenter nachvollziehbar bleiben. Der Maßstab dahinter ist die Erforderlichkeit (§ 67a SGB X). Einnahmen und Kontostand bleiben sichtbar. Im Zweifel fragen Sie vorher, statt eine unlesbare Buchung nachzureichen. Das Jobcenter darf Auszüge nur dann in Kopie zur Akte nehmen, wenn sich der Inhalt unmittelbar auf Anspruchsvoraussetzungen auswirkt.
Was darf man bei Kontoauszügen fürs Jobcenter schwärzen?
Sie dürfen bestimmte personenbezogene Angaben in Ausgabebuchungen unkenntlich machen, etwa zu politischen Meinungen, Glauben, Gewerkschaftsmitgliedschaft oder Gesundheit (Art. 9 DS-GVO). Der Text "Mitgliedsbeitrag" muss lesbar bleiben, bei Einkäufen darf der Name des Supermarkts weg, wenn die Ausgabe als Einkauf erkennbar bleibt. Einnahmen und Kontostand schwärzen Sie nie.
Schwärzen in vier Schritten
- Kopieren Sie den Auszug und arbeiten Sie nur an der Kopie.
- Decken Sie nur die Stelle ab, über die Sie vorher gesprochen haben.
- Schwärzen Sie mit einem blickdichten Balken, kein Filter, der sich rückgängig machen lässt.
- Beschriften Sie die Datei mit „teilgeschwärzt“ und notieren Sie den Grund.
Tipp: Das Hero-Tool dieser Seite, der Schwärzen-Check, hilft bei der ersten Einordnung. Es ersetzt keine Auskunft Ihres Jobcenters.
Ein Beispiel für die Praxis: Ein Gehaltseingang muss lesbar bleiben, ebenso der Kontostand und der Zeitraum. Verwendungszwecke mit sehr privaten Angaben sind der Punkt, an dem Rückfragen sinnvoll sind. Fragen Sie vorher beim Jobcenter und halten Sie die Antwort schriftlich fest. Dann können Sie sich später darauf berufen.
Freibetrag berechnen: Ihr Vermögen in vier Schritten
Rechnen Sie Ihr Vermögen mit Ihrem altersabhängigen Freibetrag gegeneinander. Das zeigt, ob eine Überschreitung droht. Die Bundesagentur verweist auf der Seite zu Voraussetzungen, Einkommen und Vermögen auf einen Freibetragsrechner. Er liefert Orientierung, die Entscheidung trifft das Jobcenter. Maßgeblich ist das Vermögen zum Stichtag der Antragstellung. Der Rechner ersetzt weder die Anlage VM noch den Bescheid.
Rechenweg für den Freibetrag
- Addieren Sie Kontostände, Bargeld, Sparguthaben und Wertpapiere.
- Ziehen Sie geschützte Dinge wie Hausrat und Altersvorsorge ab.
- Bestimmen Sie den Freibetrag für jede Person nach Alter.
- Vergleichen Sie beides.
Wichtig: Bei Paaren betrachtet das Amt das Vermögen beider Partner. Nicht ausgeschöpfte Freibeträge werden übertragen.
Beispielrechnung mit zwei Personen
Zwei Partner, 45 und 38 Jahre alt. Freibeträge: 12.500 und 10.000 Euro, zusammen 22.500 Euro. Liegt das gemeinsame Vermögen bei 20.000 Euro, bleibt es unter der Grenze. Das ist ein Rechenbeispiel zur Orientierung, kein Bescheid. Läge es bei 25.000 Euro, würde der Mehrbetrag von 2.500 Euro angerechnet, bis er aufgebraucht ist.
Neue Bankverbindung beim Jobcenter melden
Wechseln Sie Ihr Konto, melden Sie das als Veränderungsmitteilung. Die Bundesagentur nennt „Sie haben eine neue Bankverbindung“ ausdrücklich als Anlass. Tun Sie das vor dem nächsten Zahlungstermin. Sonst geht das Geld noch aufs alte Konto. Online geht das laut Bundesagentur ohne Zeitverzug, Originalunterlagen schicken Sie dazu nicht.
Jobcenter Konto ändern: Ablauf
- Eröffnen Sie das neue Konto und lassen Sie das alte noch offen.
- Melden Sie die neue IBAN über den Online-Service für Veränderungen oder bei Ihrem Jobcenter.
- Prüfen Sie im nächsten Bescheid die neue Bankverbindung.
- Schließen Sie das alte Konto erst nach der ersten Zahlung auf das neue.
Tipp: Eine Übergangszeit mit zwei Konten schützt vor einem Zahlungsausfall.
Was passiert mit Daueraufträgen bei neuer Bankverbindung?
Ändern Sie Daueraufträge und Lastschriften rechtzeitig auf das neue Konto. Sonst platzt die Miete. Sagen Sie dem Jobcenter auch, wenn Sie Kosten direkt überweisen lassen wollen. Das klären Sie beim Termin, den Sie online vereinbaren können. Prüfen Sie auch Lastschriften für Strom und Versicherungen.
Wenn das Amt Nachweise zu Ihrem Konto verlangt
Antworten Sie schriftlich und innerhalb der genannten Frist. Die Mitwirkungspflichten stehen in § 60 SGB I. Sie gelten aber nicht grenzenlos. § 65 SGB I nennt Grenzen: Der Aufwand muss angemessen sein, und der Leistungsträger muss sich nicht leichter selbst helfen können. Beantworten Sie Anforderungen vollständig, sonst kann das Jobcenter Ihr Anliegen nicht bearbeiten.
Darf das Amt Auszüge für sehr lange Zeiträume verlangen?
Verlangt das Amt Auszüge für sehr lange Zeiträume, fragen Sie nach dem Grund. Das Amt soll sich auf das Erforderliche beschränken. Bitten Sie um eine schriftliche Begründung und bewahren Sie Kopien aller Schreiben auf. Nennt das Amt keinen Grund, lohnt sich die Rückfrage, bevor Sie Jahre Ihrer Kontohistorie schicken.
Fristen und Rückfragen im Postfach
Das Jobcenter schreibt Sie über den Postfachservice an, wenn Sie dort angemeldet sind. Lesen Sie Nachrichten regelmäßig. Antworten Sie in Ihrem Benutzerkonto, so bleibt der Verlauf nachvollziehbar. Einen Überblick bietet die Startseite zu Jobcenter digital. Die Bundesagentur weist darauf hin, dass Sie Inhalte regelmäßig abrufen müssen, weil Fristen laufen, auch bei gesperrtem Konto.
Was gilt bei Gemeinschaftskonto und Partnerkonto?
Bei Paaren in einer Bedarfsgemeinschaft zählt das Vermögen beider Partner (§ 9 Abs. 2 SGB II). Ein gemeinsames Konto zeigt deshalb beide Einkommen. Das Amt kann auch Auskunft von Partnerin oder Partner verlangen (§ 60 Abs. 4 SGB II).
Das Amt sieht auf dem gemeinsamen Konto beide Kontobewegungen. Das ist erlaubt, wenn das Vermögen des Partners zu berücksichtigen ist. Zeigen Sie die Auszüge unverändert und kennzeichnen Sie, welche Eingänge zu wem gehören.
Konto von Eltern, Kindern oder Verwandten
Leben unverheiratete Kinder in der Bedarfsgemeinschaft, zählen unter Umständen auch Einkommen und Vermögen der Eltern (§ 9 Abs. 2 SGB II). Bei Verwandten im Haushalt vermutet das Gesetz Unterstützung, soweit sie zu erwarten ist (§ 9 Abs. 5). Klären Sie Zweifel im Beratungsgespräch. Erklären Sie jeden Eingang von Verwandten kurz, damit er nicht als Einkommen missverstanden wird.
Kinderkonto und Jugendkonto
Konten von Kindern gehören zur Bedarfsgemeinschaft, wenn die Kinder dort leben. Bei Kindern zählt ihr eigenes Einkommen oder Vermögen, wenn sie ihren Lebensunterhalt selbst decken können. Kindergeld rechnet das Amt dem Kind zu, soweit es dessen Lebensunterhalt dient (§ 11 Abs. 1 SGB II). Jedes Kind hat einen eigenen Freibetrag nach Alter.
Wie behandelt das Jobcenter Kindergeld auf dem Konto?
Kindergeld erscheint auf Ihren Auszügen und gehört zu den Eingängen, die die Bundesagentur als Beispiel nennt. Legen Sie es nicht zurück, ohne zu fragen. Erklären Sie die Herkunft, falls das Geld auf ein anderes Konto fließt. Es steht als regelmäßiger Eingang auf dem Auszug, deshalb brauchen Sie nur dann eine Erklärung, wenn es auf einem anderen Konto landet.
Taschengeld und Ersparnisse der Kinder
Auch Ersparnisse von Kindern können Vermögen sein. Jedes Mitglied der Bedarfsgemeinschaft hat einen eigenen Freibetrag nach Alter. Nicht ausgeschöpfte Beträge werden übertragen. Fragen Sie im Zweifel vor dem Einreichen. Das Sparbuch eines Kindes gehört in die Anlage VM, wenn das Kind zur Bedarfsgemeinschaft zählt. Ob einzelne Geldgeschenke gesondert zu bewerten sind, nennt die Bundesagentur nach den uns vorliegenden Angaben nicht; fragen Sie Ihr Jobcenter.
Bargeld, Sparbuch und Zweitkonto
Nicht nur das Girokonto zählt. Bargeld, Sparguthaben und Wertpapiere gehören zum Vermögen. Verschweigen Sie kein zweites Konto, denn die Angaben im Antrag müssen vollständig und richtig sein.
Beides zählt als Sparguthaben. Reichen Sie die Auszüge ein, wenn das Jobcenter danach fragt. Nachweise zu vorhandenem Vermögen müssen Sie vorlegen, wenn das Amt Sie dazu auffordert. So steht es bei der Bundesagentur.
Zählt Bargeld zu Hause als Vermögen?
Auch Bargeld ist Vermögen, selbst wenn kein Auszug existiert. Geben Sie es in der Anlage zum Vermögen an. Der Datenabgleich nach § 52 SGB II zeigt Konten und Kapitalerträge, die Banken dem Bundeszentralamt für Steuern melden. Die Bundesagentur nennt Bargeld ausdrücklich als Vermögen. Es gehört in die Anlage VM, auch wenn dazu kein Auszug existiert.
Was passiert bei Erbschaft oder Einmalzahlung auf dem Konto?
Eine Erbschaft zählt nicht als Einkommen (§ 11a Abs. 1 Nr. 7 SGB II). Das heißt aber nicht, dass sie unbeachtet bleibt. Sie erhöht Ihr Vermögen und gehört damit in die Vermögensprüfung. Melden Sie sie sofort als Veränderung. Auch Einmalzahlungen sehen Sie auf dem Auszug, also erklären Sie Herkunft und Zweck gleich mit.
Vermögen ändert sich: Meldepflicht
Die Bundesagentur nennt es als Beispiel: Ändert sich Ihr Vermögen, etwa durch eine Erbschaft, melden Sie das unverzüglich. Wer schweigt, riskiert eine Rückforderung. In schweren Fällen drohen Bußgelder oder ein Strafverfahren. Melden Sie online ohne Zeitverzug, Originalunterlagen brauchen Sie nicht zu schicken. Notieren Sie das Datum, an dem das Geld auf dem Konto einging.
Nachzahlung vom Jobcenter: Wann kommt das Geld?
Wann genau eine Nachzahlung auf dem Konto eintrifft, steht nicht pauschal fest. Ihr Bescheid nennt den Zahlungstermin. Die laufende Zahlung kommt in der Regel einen Kalendertag vor dem Monat. Bei Nachzahlungen fragen Sie bei Ihrem Jobcenter nach dem Zahltag. Verzögerungen im Zahlungsweg kann das Jobcenter nicht beeinflussen.
Schwankendes Einkommen und Selbstständigkeit
Wer unregelmäßig verdient, bekommt Leistungen oft nur für sechs Monate. Die Bundesagentur nennt schwankendes Einkommen und Selbstständigkeit ausdrücklich. Ihre Kontoauszüge werden dadurch öfter wichtig, weil sich der Bewilligungszeitraum verkürzt. Sonst beträgt der Bewilligungszeitraum normalerweise zwölf Monate; der Bescheid nennt den genauen Zeitraum. Heben Sie Auszüge und Belege zu jedem Eingang geordnet auf.
Einnahmen im Monat des Zuflusses
Einnahmen zählen für den Monat, in dem sie bei Ihnen ankommen (§ 11 Abs. 2 SGB II). Eine Nachzahlung, die den Anspruch für einen Monat entfallen ließe, wird auf sechs Monate verteilt (§ 11 Abs. 3 SGB II). Rechnen Sie daher mit dem Eingangsdatum auf dem Auszug.
Minijob und Freibetrag aus Erwerbstätigkeit
Die ersten 100 Euro aus Erwerbseinkommen bleiben für erwerbsfähige Personen anrechnungsfrei. Das nennt die Bundesagentur als Beispiel. Mehr Details finden Sie im Merkblatt Grundsicherung, Kapitel 9.2. Mehr zur Förderung beim Einstiegsgeld. Das gilt für Erwerbseinkommen, nicht für den Vermögensfreibetrag. Beides betrachtet das Amt getrennt.
Auto, Wohneigentum und Altersvorsorge im Kontext der Auszüge
Konto und Vermögen hängen zusammen. Wer ein Auto, ein Haus oder eine Altersvorsorge hat, zeigt das oft über Abbuchungen. Das Amt kann aus Raten, Versicherungsbeiträgen oder Nebenkosten auf Vermögen schließen und nachfragen.
Ein angemessenes Kraftfahrzeug je erwerbsfähiger Person zählt nicht als Vermögen. Die Angemessenheit wird vermutet, wenn Sie das im Antrag erklären (§ 12 Abs. 1 SGB II). Kfz-Steuer und Versicherung erscheinen auf Ihren Auszügen.
Altersvorsorge und Haus
Für die Altersvorsorge bestimmte Versicherungsverträge sind geschützt. Ein selbst genutztes Haus bis 140 Quadratmeter bleibt außer Ansatz, und während der Karenzzeit auch größere. Die Karenzzeit beträgt ein Jahr ab dem ersten Leistungsmonat (§ 22 Abs. 1 SGB II). Eine Eigentumswohnung bis 130 Quadratmeter bleibt ebenfalls außer Ansatz. Prüfen Sie Ihren Fall im Merkblatt.
Einmalleistungen und Erstausstattung: Wird das kontrolliert?
Ob das Jobcenter bei Einmalleistungen Nachweise verlangt, erfahren Sie von Ihrem Jobcenter. Die Bundesagentur schreibt dazu, Ihr Jobcenter nenne Ihnen die Unterlagen, die es zur Prüfung braucht. Für die Erstausstattung zählt Ihre gesamte Lebenssituation, auch Einkommen und Vermögen. Bringen Sie am besten schon zum Antrag aktuelle Auszüge mit.
Welche Unterlagen für Erstausstattung?
Das legt Ihr Jobcenter fest. Halten Sie Rechnungen, Kostenvoranschläge und Kontoauszüge bereit, falls es danach fragt. Mehr zur Erstausstattung bei den Leistungen für Miete, Heizkosten und Erstausstattung.
Auch bei Einmalleistungen braucht das Amt grundsätzlich den Antrag auf Grundsicherungsgeld. Dort prüft es Bedarf, Einkommen und Vermögen im Ganzen. Ihr Kontostand wird also auch hier eine Rolle spielen.
Papier, PDF oder Upload: Welcher Weg passt?
Der Upload im Portal ist am bequemsten, Papier am verlässlichsten, wenn die Technik nicht hilft. Beides ist erlaubt. Eine Übersicht hilft bei der Wahl.
| Weg | Tempo | Aufwand | Passt zu |
|---|---|---|---|
| Upload über jobcenter.digital oder Jobcenter-App | schnell | gering | Alle mit Benutzerkonto |
| Abgabe im Jobcenter | mittel | mittel | Wer persönlich vorbeikommt |
| Post | langsam | mittel | Wer keinen Zugang hat |
Eigene Auszüge oder Auskunft der Bank: Was gilt wann?
Sie legen Auszüge selbst vor, das Amt fragt die Bank nur im Ausnahmefall. Der Vergleich zeigt die Unterschiede.
| Weg | Wer handelt | Grundlage |
|---|---|---|
| Sie legen Auszüge vor | Sie | § 60 SGB I |
| Bank gibt Auskunft | Bank auf Verlangen | § 60 Abs. 2 SGB II |
| Abgleich zu Stichtagen | Bundesagentur | § 52 SGB II |
Typische Fehler bei Kontoauszügen
Die häufigsten Fehler sind fehlende Seiten, unerklärte Eingänge und verspätete Meldungen. Sie führen zu Rückfragen, Verzögerungen oder Rückforderungen. Jeder dieser Fehler lässt sich mit einer kurzen Prüfung vor dem Absenden vermeiden. Gehen Sie die drei Punkte unten durch, bevor Sie Auszüge hochladen, abgeben oder per Post schicken, und behalten Sie eine Kopie.
Seiten vergessen oder Lücken lassen
Reichen Sie alle Seiten ein, auch leere. Ein fehlender Tag macht den Auszug unvollständig. Ordnen Sie die Dateien nach Datum, dann bleibt der Überblick. Zählen Sie vor dem Hochladen die Seiten pro Monat und vergleichen Sie den Endsaldo mit dem Anfangssaldo der Folgeseite. Eine Seite mehr zu senden kostet nichts.
Zuflüsse nicht erklären
Eine Überweisung von der Mutter wirkt wie Einkommen, wenn keiner den Grund kennt. Schreiben Sie in einer kurzen Nachricht dazu, was es war. Ein Beleg macht die Rückfrage überflüssig. Gleiches gilt für Rückzahlungen von Freunden oder der Familie, die Ihr Konto kurzfristig erhöhen. Das gilt ebenso für Bareinzahlungen.
Änderungen zu spät melden
Neue Bankverbindung, neues Einkommen, neues Vermögen: Melden Sie unverzüglich. Geschieht das nicht, zahlt Ihnen das Amt womöglich zu viel. Das Geld müssen Sie grundsätzlich zurückzahlen, etwa über den Inkasso-Service der Bundesagentur. Die Bundesagentur nennt Veränderungen als Pflicht, unverzüglich und online ohne Zeitverzug. Je früher die Meldung, desto kleiner das Risiko einer Rückforderung.
Wenn das Jobcenter zu viel von Ihrem Konto wissen will
Prüfen Sie zuerst, ob die Forderung erforderlich ist. Im Zweifel bitten Sie schriftlich um Begründung. Sie haben das Recht auf Auskunft und auf einen Bescheid mit Rechtsbehelf. Eine Rückfrage ist kein Vorwurf, sondern Ihr gutes Recht, und sie kostet nichts. Dokumentieren Sie Datum und Inhalt jedes Gesprächs.
Wie lässt sich prüfen, ob eine Forderung erforderlich ist?
Das Amt darf Sozialdaten erheben, wenn es sie für seine Aufgabe braucht (§ 67a Abs. 1 SGB X). Ihre Mitwirkungspflicht endet nach § 65 SGB I dort, wo der Aufwand unverhältnismäßig ist. Fragen Sie konkret: Wofür brauchen Sie diese Seite? Halten Sie die Antwort schriftlich fest und heben Sie sie bei Ihren Unterlagen auf.
Schriftlich antworten
Schreiben Sie sachlich und belegen Sie Ihren Standpunkt. Nennen Sie Aktenzeichen, Datum des Schreibens und Ihre Gründe. Lassen Sie sich den Eingang bestätigen und behalten Sie eine Kopie. Nutzen Sie das Postfach Ihres Benutzerkontos oder einen Brief, damit ein Beleg bleibt. Schicken Sie Kopien, keine Originale.
Beratung holen
Bei Streit hilft eine unabhängige Sozialberatung oder eine Anwältin. Dieser Ratgeber ersetzt keine Rechtsberatung. Die Entscheidung des Jobcenters steht im Bescheid, und dort steht auch der Weg, wie Sie widersprechen können. Wenden Sie sich rechtzeitig an eine Beratungsstelle, denn für den Widerspruch gelten Fristen, die im Rechtsbehelf des Bescheids stehen.
Nachzahlung und Zahlungsprobleme beim Konto
Kommt kein Geld an, prüfen Sie zuerst Bescheid und Bankverbindung. Das Jobcenter hat keinen Einfluss auf Verzögerungen im Zahlungsweg. Es kann aber helfen, wenn die Zahlung angewiesen wurde. Das Jobcenter zahlt monatlich im Voraus (§ 42 SGB II). Fehlt der Betrag, grenzen Sie die Ursache in vier kleinen Schritten ein.
Was tun, wenn das Geld nicht ankommt?
- Prüfen Sie im Bescheid Zahlbetrag und Bankverbindung.
- Schauen Sie, ob die IBAN auf dem Konto stimmt.
- Fragen Sie Ihre Bank nach dem Eingang.
- Rufen Sie das Jobcenter an, wenn es immer noch fehlt.
Wichtig: Warten Sie nicht tagelang. Je früher Sie nachfragen, desto eher lässt sich ein Fehler beheben.
Kann mein Konto gepfändet werden?
Der Anspruch auf Leistungen zur Sicherung des Lebensunterhalts kann nicht gepfändet werden (§ 42 Abs. 4 SGB II). Probleme mit Ihrem Konto klären Sie mit der Bank. Wer kein Konto bekommt, hat Anspruch auf ein Basiskonto. Zum Schutz von Guthaben bei Pfändungen durch Dritte liegen uns keine offiziellen Angaben der Bundesagentur vor. Wenden Sie sich an Schuldnerberatung oder Bank.
Wenn das Vermögen die Grenze überschreitet
Liegen Sie über dem Freibetrag, ist Grundsicherungsgeld ausgeschlossen, bis das Vermögen sinkt. Verbrauchen Sie Geld nicht in der Absicht, mehr Leistungen zu erhalten. Die Bundesagentur nennt das als Pflicht. Rechnen Sie vorher mit der Tabelle oben, wie weit Sie über dem Freibetrag liegen, und sprechen Sie das offen an.
Verwerten statt verschleudern
Sie sollen das Vermögen für den Lebensunterhalt einsetzen, nicht verschenken. Wer Vermögen vermindert, um Leistungen zu bekommen, verstößt gegen seine Pflichten. Normale Ausgaben für Miete und Alltag sind etwas anderes. Wer größere Ausgaben plant, etwa eine Reparatur, spricht vorher mit dem Jobcenter. Das schützt vor Streit über die Absicht.
Härtefall bei der Verwertung
Ist die sofortige Verwertung nicht möglich oder eine besondere Härte, bleiben Sie hilfebedürftig (§ 9 Abs. 4 SGB II). Auch § 12 Abs. 1 SGB II kennt Härtefälle. Legen Sie Ihre Gründe schriftlich dar. Ob ein Härtefall vorliegt, entscheidet das Jobcenter im Einzelfall und begründet es im Bescheid. Heben Sie Belege auf.
Rechtsgrundlagen im Überblick
Die Pflichten und Grenzen stehen in wenigen Vorschriften. Die Tabelle zeigt, wo.
| Norm | Inhalt |
|---|---|
| § 12 SGB II | Vermögen, Freibeträge nach Alter |
| § 11 SGB II | Einkommen, Zufluss, Nachzahlungen |
| § 60 SGB I | Angaben, Beweisurkunden vorlegen |
| § 65 SGB I | Grenzen der Mitwirkung |
| § 67a SGB X | Erhebung von Sozialdaten |
| § 52 SGB II | Automatisierter Datenabgleich |
Lesen Sie den Wortlaut auf gesetze-im-internet.de nach.
Datenschutz, Auskunft und Löschung
Sie haben Anspruch auf Auskunft über Ihre beim Jobcenter gespeicherten Daten. Unter bestimmten Voraussetzungen können Sie Daten berichtigen oder löschen lassen. Das schreibt die Bundesagentur auf arbeitsagentur.de. Sobald das Amt Daten nicht mehr braucht, löscht es sie fristgerecht. Zur Löschung Ihres Benutzerkontos klären Sie das mit Ihrem Jobcenter und speichern Sie vorher Bescheide und Nachrichten.
Glossar rund um Konto und Vermögen
Die wichtigsten Wörter in einfacher Sprache.
- Bedarfsgemeinschaft: Menschen, deren Einkommen und Vermögen das Amt gemeinsam betrachtet.
- Bewilligungszeitraum: Zeitraum, für den der Bescheid Leistungen zusagt, meist zwölf Monate.
- Freibetrag: Teil des Vermögens, der nicht angerechnet wird.
- Verwertbares Vermögen: Vermögen, das Sie für den Lebensunterhalt einsetzen können.
- Veränderungsmitteilung: Ihre Meldung an das Amt, wenn sich etwas ändert.
- Basiskonto: Girokonto, auf das jede Person Anspruch hat.
- Bescheid: Schriftliche Entscheidung des Jobcenters über Ihren Antrag, mit Rechtsbehelf.
Das Schwärzen-Check-Tool auf dieser Seite
Das Tool oben ordnet Posten wie Miete, Gehalt oder Spende einer Schwärzen-Empfehlung zu. Es zeigt, welche Angaben Sie wahrscheinlich lesbar lassen sollten. Es ersetzt keine Rechtsberatung. Eingaben von Zugangsdaten gibt es hier nicht. Die Entscheidung über Ihre Unterlagen trifft immer das Amt, nicht dieses Tool.
Wege im Vergleich: Kontoauszüge
| Posten | Orientierung | Hinweis |
|---|---|---|
| Einnahmen | Sichtbar lassen | Für die Prüfung wichtig |
| Miete | Sichtbar lassen | Belegt Unterkunftskosten |
| Sensible Posten | Vorher klären | Keine Rechtsberatung |
Stärken und Grenzen: Kontoauszüge
Klare Einnahmen und Mieten sollten sichtbar bleiben. Bei sensiblen Posten ist Rückfrage ratsam.
So entscheiden Sie: Kontoauszüge
So ist die Rückfrage vor dem Schwärzen der beste Weg, weil klare Einnahmen und Mieten sichtbar bleiben sollten und sensible Posten Klärung brauchen.
Häufige Fragen zu Kontoauszüge
Darf das Jobcenter bei meiner Bank direkt Auskunft verlangen?
Nein, einen eigenen Login oder Dauerzugriff auf Ihr Bankkonto hat das Jobcenter nicht. Es fordert Kontoauszüge von Ihnen an. Zusätzlich muss, wer für Sie Guthaben führt, dem Träger auf Verlangen Auskunft geben, soweit das für die Aufgaben nach dem SGB II erforderlich ist (§ 60 Abs. 2 SGB II). Dazu kommen gesetzlich geregelte Datenabgleiche.
Auf was achtet das Jobcenter bei Kontoauszügen?
Das Jobcenter achtet auf Geldeingänge und den Kontostand, weil sie Einkommen und Vermögen zeigen. Die Bundesagentur nennt Renten, Krankengeld, Kindergeld, Unterhalt und Unterhaltsvorschuss als Beispiele. Auffällig sind außerdem größere Einzahlungen, Erbschaften und Beträge, die nicht zu Ihren Angaben im Antrag passen. Erklären Sie solche Posten am besten mit einem Beleg.
Hat das Jobcenter Zugriff auf meine Kontoauszüge?
Das Jobcenter sieht nur die Kontoauszüge, die Sie ihm geben, etwa über jobcenter.digital, die Jobcenter-App oder persönlich. Die Originale bleiben bei Ihrer Bank. Für den Antrag nennt die Bundesagentur Auszüge der vergangenen drei Monate. Verlangt das Amt mehr, dürfen Sie nach dem Grund fragen, denn es darf nur erforderliche Daten erheben.
Sieht das Jobcenter spätere Kontobewegungen nach dem Antrag?
Nein, das Jobcenter sieht nur die Bewegungen, die auf den eingereichten Auszügen stehen. Spätere Bewegungen erfährt es erst über neue Auszüge, Ihre Veränderungsmitteilung oder den Datenabgleich zu festen Stichtagen. Dabei geht es nach § 52 SGB II um Renten, Minijobs, andere Leistungen und Meldungen ans Bundeszentralamt für Steuern, nicht um Ihr Girokonto.
Kann das Amt auf mein Konto gucken?
Das Amt kann nicht frei in Ihr Konto schauen, es darf aber Nachweise verlangen. Sie legen Kontoauszüge vor, und das Amt prüft, ob Ihre Angaben dazu passen. Ein Passwort für Ihr Online-Banking braucht es dafür nicht. Geben Sie Zugangsdaten nie heraus, auch nicht auf eine Mail hin, denn das ist fast immer Phishing.
Was darf man bei Kontoauszügen fürs Jobcenter schwärzen?
Laut den Ausfüllhinweisen der Bundesagentur dürfen Sie nur Ausgabebuchungen schwärzen, und die Buchung muss für das Jobcenter nachvollziehbar bleiben. Zulässig sind etwa Angaben zu politischen Meinungen, Glauben, Gewerkschaftsmitgliedschaft oder Gesundheit. Texte wie Mitgliedsbeitrag müssen lesbar bleiben. Einnahmen und Kontostand schwärzen Sie nie. Bei Zweifeln fragen Sie Ihr Jobcenter.
Wie oft kontrolliert das Jobcenter Kontoauszüge?
Es gibt keinen festen Rhythmus, der für alle gilt. Üblich sind Kontoauszüge zum Antrag, zur Weiterbewilligung und bei konkreten Anlässen wie einer Änderungsmeldung oder einer Unstimmigkeit. Die Bundesagentur nennt für den Antrag die vergangenen drei Monate. Fordert Ihr Jobcenter häufiger Auszüge an, bitten Sie schriftlich um eine Begründung.
Wie oft kontrolliert das Jobcenter die Kontoauszüge beim Weiterbewilligungsantrag?
Das Jobcenter kontrolliert Auszüge vor allem, wenn der Bewilligungszeitraum endet oder sich Ihre Verhältnisse ändern. Der Bewilligungszeitraum dauert in der Regel ein Jahr, bei schwankendem Einkommen oder Selbstständigkeit oft nur sechs Monate. Zusätzlich gleicht die Bundesagentur Daten zum 1. Januar, 1. April, 1. Juli und 1. Oktober automatisiert ab.
Wie viel Geld darf man auf dem Konto haben, wenn man beim Jobcenter ist?
Es gibt keine eigene Kontogrenze, sondern einen Vermögensfreibetrag je Person nach Alter. Er beträgt bis zur Vollendung des 30. Lebensjahres 5.000 Euro, ab 31 Jahren 10.000 Euro, ab 41 Jahren 12.500 Euro und ab 51 Jahren 20.000 Euro. Konto, Bargeld, Sparguthaben und Wertpapiere zählen zusammen. Nicht ausgeschöpfte Beträge anderer Personen der Bedarfsgemeinschaft werden übertragen.
Wird bei Bürgergeld das Konto kontrolliert?
Ja, aber über Nachweise und Abgleiche, nicht über einen ständigen Blick auf Ihr Konto. Das Jobcenter vergleicht Ihre Angaben mit den Kontoauszügen und prüft zu vier Stichtagen im Jahr Daten anderer Stellen. Das Bürgergeld heißt inzwischen Grundsicherungsgeld, seit 01.07.2026, die Pflicht zum Nachweis Ihres Vermögens gilt unverändert weiter.
Wie viel Vermögen darf man beim Bürgergeld haben?
Pro Person bleiben 5.000 Euro bis zur Vollendung des 30. Lebensjahres frei, 10.000 Euro ab dem 31., 12.500 Euro ab dem 41. und 20.000 Euro ab dem 51. Lebensjahr (§ 12 SGB II). Geschützt sind außerdem angemessener Hausrat, ein angemessenes Auto je erwerbsfähiger Person, Altersvorsorge und ein selbst genutztes Haus bis 140 Quadratmeter. Das Bürgergeld heißt inzwischen Grundsicherungsgeld.
Wie berechne ich meinen Freibetrag beim Jobcenter?
Addieren Sie zuerst Kontostände, Bargeld, Sparguthaben und Wertpapiere. Ziehen Sie geschützte Dinge wie Hausrat und Altersvorsorge ab. Setzen Sie dann für jede Person der Bedarfsgemeinschaft den Freibetrag nach Alter an und vergleichen Sie beide Summen. Die Bundesagentur bietet dafür einen Freibetragsrechner an, die endgültige Entscheidung trifft aber das Jobcenter.
Wann kommt die Nachzahlung vom Jobcenter aufs Konto?
Die laufende Zahlung steht in der Regel einen Kalendertag vor dem Monat bereit, für den sie gezahlt wird. Einen festen Tag für Nachzahlungen nennen die offiziellen Quellen nicht, entscheidend ist Ihr Bescheid. Verzögerungen im Zahlungsweg kann das Jobcenter nicht beeinflussen. Fragen Sie bei fehlendem Geld zuerst Ihre Bank und dann das Jobcenter.
Wie ändere ich mein Konto beim Jobcenter?
Melden Sie die neue Bankverbindung als Veränderungsmitteilung, am besten online oder bei Ihrem Jobcenter. Die Bundesagentur nennt eine neue Bankverbindung ausdrücklich als Meldegrund. Lassen Sie das alte Konto offen, bis die erste Zahlung auf dem neuen Konto angekommen ist. So vermeiden Sie einen Zahlungsausfall und stellen Daueraufträge rechtzeitig um.
Kann das Jobcenter auf ein fremdes Konto oder Basiskonto zahlen?
Ja, das Jobcenter überweist auf das Konto, das Sie angeben. Sie müssen laut Bundesagentur nicht selbst Kontoinhaberin oder Kontoinhaber sein. Wer kein Konto hat, kann ein Basiskonto verlangen, denn Geldinstitute sind gesetzlich verpflichtet, es jeder Bürgerin und jedem Bürger einzurichten. Eine Weigerung ist nur in Ausnahmefällen möglich.
Wie lösche ich mein Konto bei jobcenter.digital?
Klären Sie die Löschung Ihres Benutzerkontos direkt mit Ihrem Jobcenter, eine selbstständige Löschung ist in den geprüften Quellen nicht beschrieben. Nach den Hinweisen der Bundesagentur können Sie Auskunft über gespeicherte Daten verlangen und unter bestimmten Voraussetzungen Berichtigung oder Löschung. Speichern Sie vorher Nachrichten und Bescheide, die Sie noch brauchen.
Wird bei Erstausstattung und Einmalleistungen das Konto kontrolliert?
Auch bei Einmalleistungen prüft das Jobcenter Ihre gesamte Lage, also Bedarf, Einkommen und Vermögen. Die Bundesagentur schreibt, dass Ihr Jobcenter Ihnen sagt, welche Unterlagen es dafür braucht. Halten Sie vorsorglich Kontoauszüge, Rechnungen und Kostenvoranschläge bereit. Welche Nachweise konkret verlangt werden, entscheidet Ihr Jobcenter vor Ort.
Gilt der Freibetrag von 2023 beim Jobcenter noch?
Nein, verlassen Sie sich nicht auf Zahlen aus 2023. Seit dem 01.07.2026 gilt das Grundsicherungsgeld, und § 12 SGB II nennt heute altersabhängige Freibeträge von 5.000, 10.000, 12.500 und 20.000 Euro je Person. Prüfen Sie bei einer wichtigen Entscheidung den aktuellen Gesetzestext auf gesetze-im-internet.de oder fragen Sie Ihr Jobcenter.
Empfehlung zu Kontoauszüge
Unsere Einschätzung: Kontoauszüge
Unsere Empfehlung: Schwärzen Sie erst nach Klärung und behalten Sie das Original. Wichtige Einnahmen und Mieten bleiben sichtbar.
Nächster Schritt: Kontoauszüge
Quellen zu Kontoauszüge
Offizielle Quellen: Kontoauszüge
- Bundesagentur für Arbeit: Grundsicherung (arbeitsagentur.de/grundsicherung)
- Bundesagentur für Arbeit: Jobcenter-App
- Bundesagentur für Arbeit: Dienststellensuche Jobcenter
- Merkblatt Grundsicherung für Arbeitsuchende (SGB II), PDF der Bundesagentur
- Gesetze im Internet: Sozialgesetzbuch Zweites Buch (SGB II)
- Bundesministerium für Arbeit und Soziales (bmas.de)
Unabhängigkeit: Kontoauszüge
Dieser Ratgeber ist unabhängig und kein Angebot der Jobcenter oder der Bundesagentur für Arbeit. Stand der Redaktion: 13.11.2026. Verbindlich sind Ihr Bescheid und die offiziellen Seiten.